Alquiler o compra de vivienda en 2026: qué dicen las inmobiliarias

Alquiler o compra de vivienda en 2026: qué dicen las inmobiliarias

Alquilar o comprar una vivienda es una de las decisiones económicas más importantes para una familia. En 2026, el mercado inmobiliario argentino muestra cambios tanto en los valores de las propiedades como en la demanda de operaciones de compra y alquiler.

Los datos disponibles muestran una recuperación de la demanda de propiedades en venta y una mayor presencia del crédito hipotecario, aunque las condiciones de financiamiento continúan siendo un factor central para quienes buscan acceder a una vivienda propia.

En el Área Metropolitana de Buenos Aires, las búsquedas de propiedades destinadas a la venta alcanzaron el 44% del total de la demanda relevada por Zonaprop, frente al mínimo registrado en enero de 2024. En 2017, las operaciones de venta representaban el 57% de la demanda.

Comprar una vivienda en 2026

Uno de los cambios que se observan durante 2026 es la recuperación de la demanda de propiedades en venta.

El informe de Zonaprop señala que la apreciación de las UVAs y el atraso cambiario mejoran transitoriamente el poder de compra medido en metros cuadrados y generan incentivos para la toma de créditos hipotecarios durante 2026.

Sin embargo, el mismo informe advierte que para que el crédito hipotecario se consolide como un motor sostenido del mercado inmobiliario, las tasas medias deberían ubicarse por debajo del 8%. Al momento del relevamiento, el costo promedio de las líneas UVA se encontraba en torno al 9,5%.

La Unidad de Valor Adquisitivo (UVA), además, continúa siendo una referencia vinculada a los créditos hipotecarios. Según los datos del Banco Central, el valor de la UVA era de $2.073,04 al 12 de agosto de 2026.

Alquilar durante 2026

El alquiler continúa siendo una alternativa para quienes no cuentan con el capital necesario para comprar o no pueden acceder a un crédito hipotecario.

En CABA, el índice de rentabilidad de julio de 2026 se ubicó en 5,76% bruto anual. De acuerdo con Zonaprop, la relación entre alquiler y precio implica que se necesitan 17,3 años de alquiler para recuperar la inversión de compra.

La situación cambia según la zona. En el Gran Buenos Aires Oeste, por ejemplo, la rentabilidad bruta anual se ubicó en 7,38%, mientras que el tiempo estimado para recuperar la inversión a través del alquiler fue de 13,6 años.

Estos indicadores sirven para observar el mercado, aunque no determinan por sí solos qué alternativa resulta mejor para cada persona.

Alquiler versus compra: qué mirar

La comparación entre alquilar y comprar no depende solamente del precio mensual del alquiler o del valor de una propiedad.

En el caso de la compra, hay que considerar el capital inicial necesario, la posibilidad de acceder a un crédito, la tasa de interés y las condiciones de financiamiento. En el caso del alquiler, el análisis incluye el valor mensual, la evolución del contrato y los gastos vinculados a la vivienda.

El mercado también varía de acuerdo con la ubicación. Por ejemplo, en GBA Oeste el precio medio de los departamentos acumuló una suba de 0,4% durante 2026 hasta julio, mientras que en GBA Norte el incremento acumulado fue de 1,7%.

Qué muestran los datos de 2026

Los datos disponibles permiten observar que la compra de vivienda volvió a ganar participación dentro de la demanda inmobiliaria y que los créditos hipotecarios aparecen nuevamente como un elemento relevante.

Al mismo tiempo, el alquiler continúa teniendo un papel central para quienes buscan una vivienda sin realizar una compra.

Por eso, la comparación entre alquiler y compra durante 2026 debe hacerse considerando la situación financiera de cada hogar, el acceso al crédito, el valor de la propiedad, el alquiler de una vivienda equivalente y el horizonte de permanencia.

El mercado inmobiliario argentino presenta diferencias importantes entre ciudades, barrios y municipios. En consecuencia, los valores generales no reemplazan el análisis específico de la zona donde se busca vivir.

En 2026, el escenario muestra un mercado de compra que recuperó demanda, créditos UVA nuevamente presentes y un mercado de alquiler que continúa siendo una alternativa relevante para acceder a una vivienda.
Escrito por Desde Matanza

Más notas en SOCIEDAD

Papa León XIV en Luján: cuándo visitará la Basílica y cómo será su llegada

Papa León XIV en Luján: cuándo visitará la Basílica y cómo será su llegada

La ciudad de Luján será otro de los puntos centrales de la visita del papa León XIV a la Argentina. El Pontífice llegará al país entre el 8 y el 11 de noviembre de 2026 y, dentro de ese recorrido, está confirmada su visita a Luján, uno de los principales destinos religiosos de la Argentina.

La Santa Sede confirmó que León XIV recorrerá Buenos Aires, Córdoba y Luján durante su estadía en el país. Sin embargo, todavía no publicó el itinerario definitivo con horarios y detalles de cada actividad. Por eso, algunos de los datos que trascendieron sobre Luján corresponden a la agenda que se encuentra en preparación y pueden sufrir modificaciones.

¿Cuándo llegará León XIV a Luján?

Según el cronograma difundido hasta ahora, la visita a Luján está prevista para el miércoles 11 de noviembre, antes de la partida del Pontífice de la Argentina rumbo a Perú.

TN informó que para esa jornada se prevé una misa de despedida a las 11 en la Basílica de Luján. La actividad forma parte del itinerario que trascendió antes de la publicación del programa oficial de la Santa Sede.

La Nación, por su parte, confirmó que la agenda argentina contempla una visita a la Basílica de Luján, aunque señaló que la fecha exacta todavía no estaba confirmada al momento de su publicación.

Por este motivo, el horario y las características definitivas de la celebración deberán confirmarse oficialmente.

La Basílica de Luján, uno de los puntos centrales

La elección de Luján para formar parte del recorrido del Papa tiene un fuerte significado dentro de la vida religiosa argentina. La ciudad alberga la Basílica de Nuestra Señora de Luján, santuario dedicado a la patrona de la Argentina.

La presencia de León XIV en Luján será, además, uno de los momentos de mayor relevancia religiosa de su visita al país. Allí se espera la participación de fieles provenientes de distintos lugares, aunque todavía no fueron comunicadas oficialmente las condiciones de acceso ni la organización de la jornada.

La llegada del Papa a Luján se producirá después de su paso por Buenos Aires y Córdoba. El recorrido argentino se desarrollará entre el 8 y el 11 de noviembre, antes de que León XIV continúe su viaje apostólico hacia Perú, donde visitará Lima, Chiclayo, Cusco y Pucallpa.

Una visita que todavía espera su cronograma definitivo

El Vaticano fue claro al anunciar el viaje: el Papa estará en Argentina del 8 al 11 de noviembre y visitará Buenos Aires, Córdoba y Luján, pero el programa detallado será dado a conocer posteriormente.

Por eso, todavía no están confirmados de manera oficial todos los detalles relacionados con la llegada a Luján, el operativo de seguridad, los accesos, los cortes de tránsito, la cantidad de fieles que podrán participar o la modalidad de ingreso a la Basílica.

Lo que sí está confirmado es que Luján será una de las tres ciudades argentinas incluidas en la primera visita de León XIV al país como Papa y que la localidad formará parte del cierre de su estadía argentina.

La visita tendrá lugar en un viaje que comenzará el 6 de noviembre en Uruguay y continuará posteriormente por Perú. En total, el viaje apostólico de León XIV por Uruguay, Argentina y Perú se extenderá hasta el 17 de noviembre.

Para los fieles que quieran acercarse a Luján, la recomendación será esperar la publicación del programa oficial y de las indicaciones de las autoridades antes de organizar el traslado, ya que allí se definirán los horarios, recorridos y condiciones de acceso a las actividades del Pontífice.

Escrito por Desde Matanza

Más notas en SOCIEDAD

Salarios de funcionarios en 2026: cuánto cobran los ministros, secretarios y subsecretarios del Gobierno

Salarios de funcionarios en 2026: cuánto cobran los ministros, secretarios y subsecretarios del Gobierno

Los salarios de los funcionarios del Poder Ejecutivo Nacional volvieron a quedar en el centro de la atención durante 2026, en un contexto en el que el Gobierno actualizó las escalas salariales de la Administración Pública Nacional. Los datos oficiales permiten conocer cuánto perciben, en términos brutos, las autoridades superiores con rango de ministro, secretario y subsecretario.

De acuerdo con la información publicada por el Gobierno nacional, la remuneración bruta mensual de un ministro alcanza en agosto de 2026 los $8.553.548,01. Para los secretarios, el monto llega a $7.834.476,01, mientras que los subsecretarios perciben $7.115.645,06.

Los valores corresponden a las asignaciones salariales mensuales brutas de las autoridades superiores del Poder Ejecutivo Nacional y están publicados en los portales oficiales de la administración nacional.

Cuánto cobran los funcionarios nacionales en agosto de 2026

La escala oficial muestra una diferencia entre los distintos rangos jerárquicos del Poder Ejecutivo.

En agosto de 2026:

  • Ministro: $8.553.548,01 brutos mensuales.
  • Secretario: $7.834.476,01 brutos mensuales.
  • Subsecretario: $7.115.645,06 brutos mensuales.

Estos valores son brutos, por lo que no representan necesariamente el monto final que recibe cada funcionario después de las deducciones correspondientes.

La información oficial también permite observar cómo evolucionaron estos valores durante los meses anteriores. En junio de 2026, la remuneración bruta de un ministro era de $8.020.866, mientras que la de un secretario alcanzaba los $7.346.575 y la de un subsecretario llegaba a $6.672.510. En julio, los montos pasaron a $8.394.060,85, $7.688.396,48 y $6.982.968,66, respectivamente.

Cómo se actualizaron los salarios de la Administración Pública

El Gobierno también publicó las escalas salariales correspondientes al Decreto 552/2026. La normativa estableció incrementos retributivos para el personal permanente y no permanente comprendido en el Convenio Colectivo de Trabajo General de la Administración Pública Nacional.

El decreto estableció un incremento del 2,40% a partir del 1° de junio de 2026, del 2,20% desde el 1° de julio y del 1,90% desde el 1° de agosto, sobre las remuneraciones correspondientes a cada período.

La medida también fijó diferentes valores para conceptos específicos de la administración pública y actualizó distintas escalas correspondientes a organismos y escalafones estatales.

En el caso de las autoridades superiores, los valores publicados por organismos oficiales reflejan las remuneraciones brutas correspondientes a los distintos rangos.

Qué significa que el salario sea bruto

Cuando se habla de remuneración bruta se hace referencia al monto previo a las deducciones que correspondan. Por eso, el salario bruto informado oficialmente no necesariamente coincide con el dinero que finalmente ingresa a la cuenta bancaria del funcionario.

El Ministerio del Interior explica que las remuneraciones de las autoridades superiores se calculan de acuerdo con una fórmula establecida por la Comisión Técnica Asesora de Política Salarial del Sector Público. También señala que los valores se actualizan conforme a las disposiciones vigentes.

La información sobre las escalas salariales de las autoridades superiores del Poder Ejecutivo Nacional se encuentra disponible en los portales oficiales de datos abiertos y en diferentes organismos de la Administración Pública Nacional.

De esta manera, los datos correspondientes a agosto de 2026 permiten establecer cuánto es la remuneración bruta mensual de los principales rangos jerárquicos de funcionarios nacionales: un ministro percibe $8.553.548,01, un secretario $7.834.476,01 y un subsecretario $7.115.645,06.

Fuente:  Escalas salariales oficiales del Gobierno nacional.

Escrito por Desde Matanza

Más notas en Política

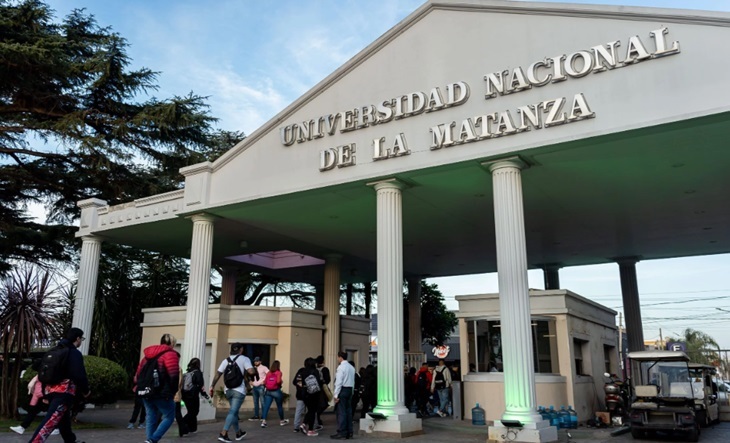
Paro universitario de 48 horas: la UNLaM y otras universidades paran este jueves y viernes

Paro universitario de 48 horas: la UNLaM y otras universidades paran este jueves y viernes

La medida de fuerza comenzó este jueves 27 de agosto y se extenderá hasta el viernes 28. En la Universidad Nacional de La Matanza (UNLaM), los gremios docentes y nodocentes decidieron adherir al paro nacional. El reclamo central es el cumplimiento de la Ley de Financiamiento Universitario y una recomposición salarial.

Las universidades nacionales atraviesan este jueves 27 de agosto una nueva jornada de protesta con el inicio de un paro universitario de 48 horas, que continuará durante el viernes 28. La medida de fuerza fue convocada por los gremios docentes y cuenta también con la adhesión de organizaciones que representan a los trabajadores nodocentes de distintas casas de altos estudios.

Entre las universidades alcanzadas por la medida se encuentra la Universidad Nacional de La Matanza (UNLaM). De acuerdo con información difundida sobre la adhesión de la institución, los gremios docente y no docente de la UNLaM resolvieron sumarse al paro nacional previsto para este jueves y viernes. En consecuencia, el desarrollo de las actividades académicas puede verse afectado durante ambas jornadas. (Viví el Oeste | Noticias del Oeste)

La medida se produce pocos días después del inicio del segundo cuatrimestre en la UNLaM. Según el calendario académico oficial de la Universidad Nacional de La Matanza, las clases del segundo cuatrimestre comenzaron el 18 de agosto de 2026 y están previstas hasta el 5 de diciembre. (Universidad Nacional de La Matanza)

Paro en la UNLaM: qué deben tener en cuenta los estudiantes

En el caso particular de la UNLaM, la adhesión de los gremios docente y no docente implica que la actividad académica puede verse modificada durante las dos jornadas de protesta.

Según informó Viví el Oeste a partir de la comunicación de la Universidad, “como consecuencia del Paro Nacional Universitario convocado para los días 27 y 28 de agosto, los gremios docente y no docente de la UNLaM decidieron adherir a la medida”. A su vez, se indicó que “cada docente informará a través de la plataforma MIeL Ingreso qué sucederá en cada materia”. (Viví el Oeste | Noticias del Oeste)

De esta manera, la situación puede variar de acuerdo con cada materia y docente, por lo que los estudiantes deberán consultar los canales correspondientes para conocer cómo se desarrollará cada cursada durante este jueves 27 y viernes 28 de agosto.

La medida también alcanza a otras universidades nacionales. En el oeste del Gran Buenos Aires, por ejemplo, se informó la adhesión de la Universidad Nacional de Moreno y de la Universidad Nacional de Luján, aunque las modalidades pueden variar de acuerdo con cada institución y comisión. (Viví el Oeste | Noticias del Oeste)

¿Por qué hacen paro las universidades?

El principal reclamo de los gremios universitarios está vinculado con el cumplimiento efectivo de la Ley de Financiamiento Universitario 27.795, además de la recomposición de los salarios de docentes y nodocentes.

La CONADU había definido el paro de 48 horas para el 27 y 28 de agosto como parte de su plan de lucha para reclamar el cumplimiento de la normativa. La federación señaló que la medida busca exigir la aplicación inmediata de las disposiciones vinculadas al financiamiento universitario. (Conadu)

El reclamo se desarrolla en medio de un conflicto que lleva varios meses y que también llegó a la Justicia. La Ley de Financiamiento Universitario fue vetada por el Poder Ejecutivo y posteriormente ratificada por el Congreso. En paralelo, las universidades y los gremios reclamaron judicialmente por su aplicación.

La situación también involucra el aspecto salarial. Los gremios sostienen que los trabajadores universitarios perdieron poder adquisitivo y reclaman una recomposición de los haberes.

En ese sentido, la FATUN, que representa a los trabajadores nodocentes, ratificó el paro nacional de 48 horas para este jueves 27 y viernes 28 de agosto. La organización informó que la medida incluye también acciones de “visibilización y protesta” y llamó a los sindicatos nodocentes de todo el país a resolver sus acciones en unidad con las comunidades de cada universidad. (Micrositios Fatun)

Un nuevo capítulo del conflicto universitario

El paro de este jueves y viernes se suma a las distintas medidas de fuerza que los sindicatos universitarios vienen realizando en reclamo por el financiamiento de las universidades públicas y la situación salarial de sus trabajadores.

La CONADU había anunciado el paro de 48 horas dentro de un cronograma de acciones definido frente al incumplimiento de la Ley de Financiamiento Universitario. La federación también había convocado previamente a jornadas de protesta y visibilización. 

Por su parte, la FATUN informó que la decisión de ratificar el paro se tomó luego de una audiencia de conciliación ante el juez Martín Cormick y de una reunión del Frente Sindical Universitario con el Consejo Interuniversitario Nacional (CIN) y la Federación Universitaria Argentina (FUA), encuentros en los que, según el gremio, no hubo avances ni respuestas favorables.

La protesta alcanza así a distintas universidades nacionales del país y vuelve a poner en el centro de la agenda el financiamiento del sistema universitario, los salarios docentes y nodocentes y la aplicación de la legislación vigente.

En el caso de la UNLaM, los estudiantes que tengan clases durante este jueves 27 y viernes 28 de agosto deberán verificar particularmente la situación de cada materia a través de MIeL, ya que la adhesión gremial puede modificar el desarrollo de las actividades académicas.

Escrito por Desde Matanza

Más notas en SOCIEDAD

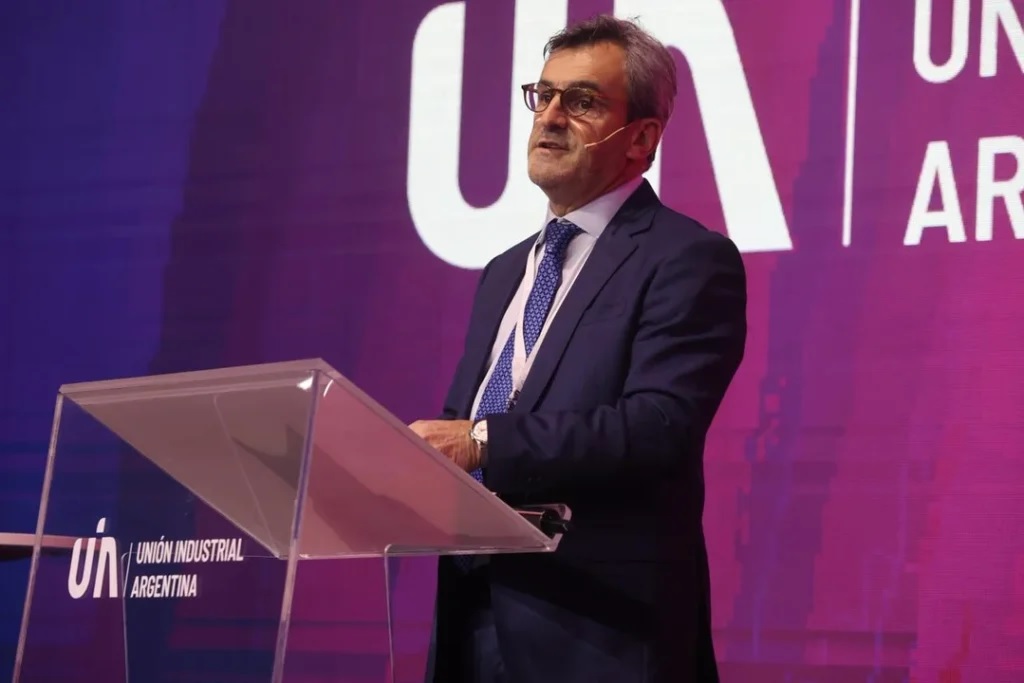
La UIA pidió a ARCA suspender por 180 días los embargos y ejecuciones fiscales a las pymes

La Unión Industrial Argentina (UIA) formalizó ante la Agencia de Recaudación y Control Aduanero (ARCA) un pedido para que se suspendan durante 180 días los embargos y las ejecuciones fiscales contra las pequeñas y medianas empresas (pymes). El planteo se realizó en un contexto en el que la industria manufacturera acumula una caída del 2% en lo que va del año y las empresas enfrentan dificultades financieras.

El reclamo de la entidad industrial surgió tras una nueva reunión entre el Departamento de Política Tributaria de la UIA y autoridades de ARCA. Según informó la propia organización, el objetivo fue plantear medidas destinadas a acompañar a las pymes industriales frente al escenario de caída de la actividad y del empleo.

Entre las principales propuestas, la UIA reclamó la “suspensión por 180 días de embargos y ejecuciones fiscales a pymes como medida transitoria frente a la asfixia financiera derivada de la suba de tasas, la caída de actividad y la restricción del crédito”.

La entidad también planteó modificaciones vinculadas con los planes de pago y los vencimientos impositivos. En particular, solicitó habilitar la migración entre planes y evaluar una reducción de la tasa de financiación, al considerar que esta no disminuyó para las pymes pese a la menor inflación reciente.

El pedido de la UIA a ARCA

Además de la suspensión temporal de embargos y ejecuciones fiscales, la UIA propuso reducir y automatizar los anticipos del Impuesto a las Ganancias para las pymes que soliciten la opción de reducción.

También pidió diferir durante 180 días los vencimientos del IVA para actividades estacionales y postergar las contribuciones patronales correspondientes a las economías regionales. En materia de saldos a favor, la entidad planteó la necesidad de acortar los plazos de devolución de distintos impuestos, debido al impacto que las demoras generan sobre el capital de trabajo, y flexibilizar el uso de los reintegros de exportación.

La UIA valoró además la reapertura del régimen de facilidades de pago, que incorpora obligaciones vencidas hasta el 30 de junio de 2026 y mantiene la inclusión de las obligaciones aduaneras. Sin embargo, pidió habilitar la migración entre planes y revisar el costo de financiación para las pequeñas y medianas empresas.

Desde ARCA señalaron que varias de las medidas planteadas dependen de definiciones del Ministerio de Economía. Al mismo tiempo, el organismo se comprometió a analizar la ampliación del universo de contribuyentes habilitados a compensar créditos y a revisar los montos mínimos sujetos a control en las solicitudes de reducción de anticipos del Impuesto a las Ganancias.

Por el momento, no se alcanzaron medidas concretas sobre los distintos pedidos. El Departamento de Política Tributaria de la UIA y las autoridades de ARCA acordaron continuar con el espacio de diálogo y mantener un próximo encuentro dentro de 45 días.

El contexto de la industria manufacturera

El pedido de la UIA se da mientras la actividad industrial atraviesa un escenario de retroceso. De acuerdo con estimaciones preliminares del Centro de Estudios de la Unión Industrial Argentina (CEU-UIA), la producción industrial cayó 0,6% en julio respecto de junio, en términos desestacionalizados, y acumuló una disminución cercana al 2% durante los primeros siete meses de 2026.

En la comparación interanual, julio mostró una suba del 1,4%. Sin embargo, ese resultado estuvo condicionado por una baja base de comparación. El relevamiento de la UIA señaló además un comportamiento heterogéneo entre las distintas ramas productivas.

De esta manera, la caída acumulada de la actividad industrial forma parte del escenario sobre el cual la entidad fabril fundamentó su pedido de medidas de alivio para las pymes.

El caso de la pyme metalúrgica que se viralizó

El reclamo de la UIA se produjo después de la viralización de un posteo del analista económico Damián Di Pace, quien describió la situación límite atravesada por una pyme metalúrgica del conurbano bonaerense.

Según el caso difundido, la empresa cuenta con 18 trabajadores, tiene su facturación registrada y mantiene los salarios al día. La dificultad comenzó cuando uno de sus principales clientes demoró 45 días el pago de una factura importante. Ese atraso afectó la disponibilidad de fondos de la compañía y le impidió reunir la totalidad del dinero necesario para afrontar el pago del IVA.

El vencimiento del IVA se produjo el 15 de agosto. De acuerdo con el relato sobre el caso, una semana después, el 22 de agosto, la empresa ya contaba con la boleta de deuda y se había iniciado el procedimiento de ejecución fiscal. Para el martes 25, había recibido el mandamiento de intimación de pago, mientras avanzaba el pedido de embargo preventivo de sus cuentas bancarias.

La situación expuesta por Di Pace puso el foco en el impacto que puede tener sobre una pyme un problema puntual de liquidez derivado de la demora en el cobro de una factura. El caso se convirtió así en uno de los elementos que acompañaron el reclamo de la UIA ante ARCA para suspender temporalmente los embargos y ejecuciones fiscales.

Qué plantea la UIA frente a la situación de las pymes

La entidad fabril busca que la suspensión de embargos y ejecuciones fiscales durante 180 días funcione como una medida transitoria frente a las dificultades financieras que atraviesan las pymes industriales. El planteo se vincula con la combinación de suba de tasas, caída de la actividad y restricciones al crédito señalada por la UIA.

La organización también puso sobre la mesa otras alternativas relacionadas con los anticipos de Ganancias, los vencimientos de IVA, las contribuciones patronales, los saldos a favor y los planes de financiación.

El pedido se produce, además, mientras la industria manufacturera acumula una caída del 2% en lo que va del año. En ese escenario, la UIA busca que ARCA y el Gobierno evalúen medidas que permitan acompañar a las pequeñas y medianas empresas industriales y evitar que las dificultades financieras profundicen el impacto sobre la actividad y el empleo.

Escrito por Desde Matanza

Más notas en SOCIEDAD

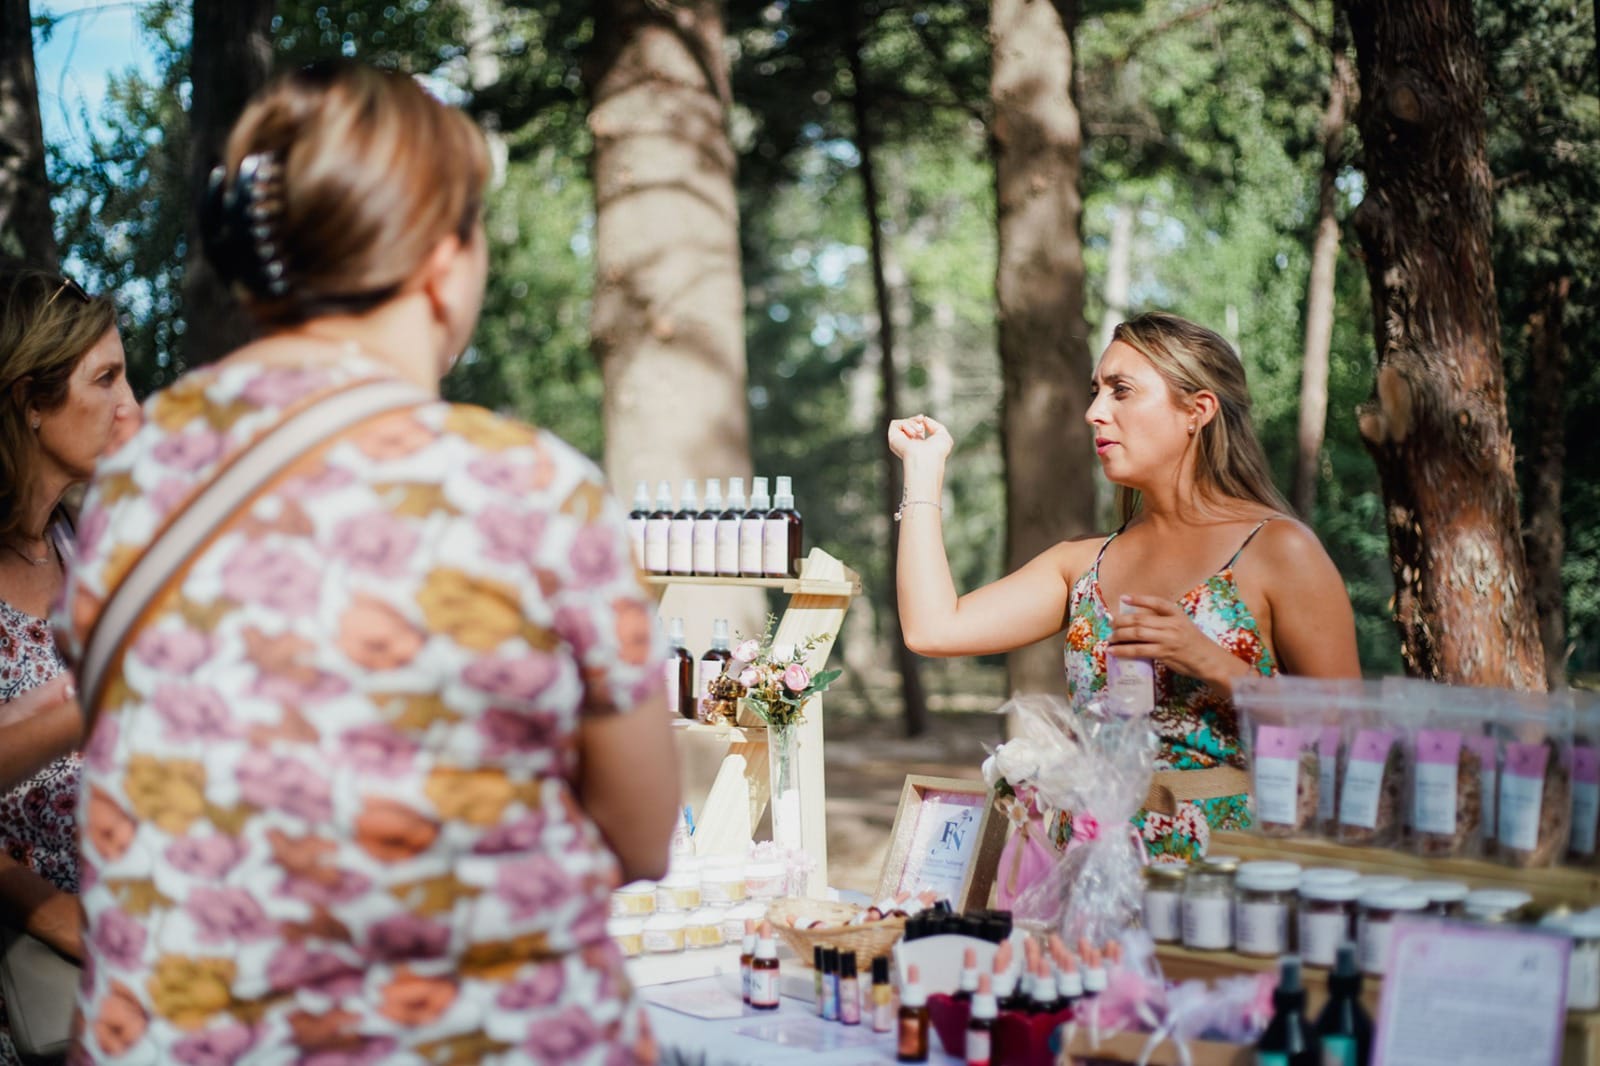
Bueno, bonito y matancero: Ahorrá en productos únicos de la Feria de Emprendedores de La Matanza

Bueno, bonito y matancero: Ahorrá en productos únicos de la Feria de Emprendedores de La Matanza, hecha por y para matanceros

Más de 120 puestos de artesanías, gastronomía, indumentaria y diseño ofrecerán productos locales a precios super accesibles en San Justo e Isidro Casanova durante el mes de septiembre. Entonces, ¿El objetivo? Acompañar la economía familiar y potenciar el desarrollo productivo en el distrito.

Vecinas, vecinos y familias matanceras podrán acceder durante todo el mes de septiembre a una amplia variedad de productos locales a precios muy económicos en las plazas de San Justo e Isidro Casanova, a través de la red de Ferias de Emprendedoras y Emprendedores organizada por el Gobierno local, a través de la Secretaría de Economía Social y Solidaria.

La iniciativa, que funcionará en distintos días y horarios en Plaza Atalaya, Plaza San Nicolás y Plaza San Martín, contará también con una edición especial del programa Emprende Mujeres el 12 y 13 de septiembre en el Hipermercado Chango Más de San Justo. El objetivo central es dinamizar la economía local, fortaleciendo la relación entre productor y consumidor e impulsar el trabajo comercial directo de los emprendedores de La Matanza.

Las Ferias de Emprendedoras y Emprendedores constituyen un motor fundamental para el desarrollo productivo del distrito. En cada jornada, quienes se acercan pueden recorrer por más de 120 stands con propuestas de pastelería, indumentaria, artesanías, cosmética natural, impresiones 3D y piezas de diseño, entre otros rubros. Esto es entonces una alternativa ideal para realizar compras cotidianas, adquirir obsequios y apoyar la producción local.

Próximas fechas

-Plaza Atalaya, Isidro Casanova: 4, 5, 18 y 19 de septiembre, de 10 a 20 h.
*Plaza San Nicolás, San Justo: 3, 10, 17 y 24 de septiembre, de 10 a 18 h.
-Plaza San Martín, San Justo: 2, 9, 16, 23 y 30 de septiembre, de 10 a 20 h.

Edición Especial Emprende Mujeres
Lugar: Hipermercado Chango Más (Av. Juan Manuel de Rosas 3800, San Justo).
Fechas y horarios: Sábado 12 y domingo 13 de septiembre, de 16 a 21 h.

Más info al teléfono (011) 6063-4316, por WhatsApp al 11-4045-5349 o correo electrónico: subgraleconomiasocialysolidaria@lamatanza.gov.ar.

Escrito por Desde Matanza

Más notas en SOCIEDAD

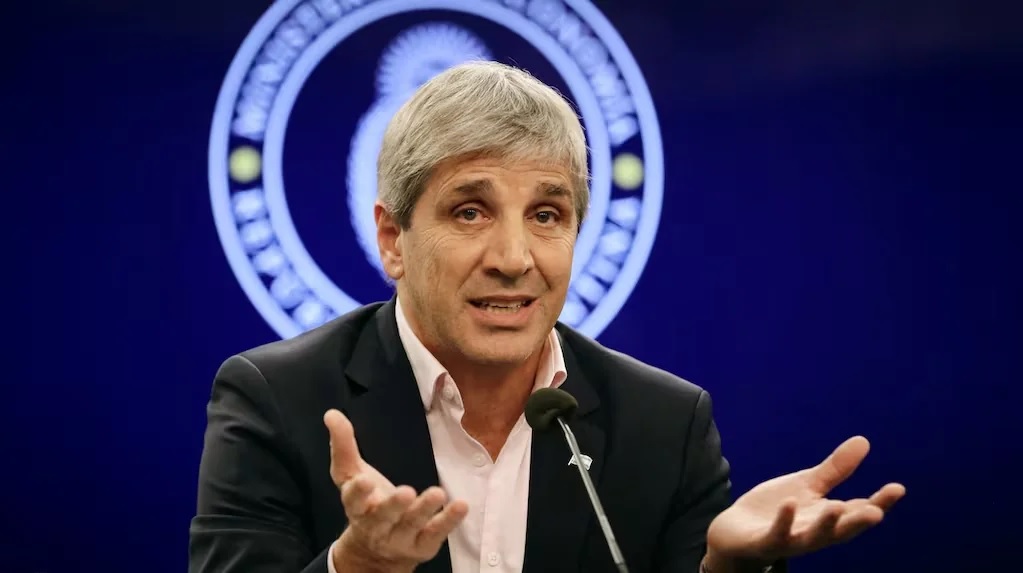
El plan de Luis Caputo: Los detalles del plan para usar los fondos de ANSES

El plan de Luis Caputo: Los detalles del plan para usar los fondos de ANSES

El ministro de Economía, Luis Caputo, anunció este miércoles un programa para impulsar el desarrollo de los créditos hipotecarios mediante la utilización de recursos del Fondo de Garantía de Sustentabilidad (FGS) de la ANSES. La iniciativa contempla un monto de hasta $2 billones y busca mejorar las condiciones de financiamiento de las entidades bancarias para ampliar la oferta de préstamos destinados a la vivienda.

Según explicó el Gobierno, los bancos que participen del esquema deberán destinar los recursos obtenidos a créditos para la adquisición, construcción, ampliación o refacción de una primera vivienda. Además, la tasa máxima que podrán ofrecer a los tomadores de estos préstamos será de UVA + 7,5%.

El programa fue presentado por Caputo durante una conferencia de prensa realizada este miércoles en el Palacio de Hacienda. El anuncio se produjo, además, en la previa de una jornada clave en el Congreso, donde el oficialismo buscará avanzar con la media sanción de los proyectos de reforma de la Carta Orgánica del Banco Central y de Inocencia Fiscal II.

Cómo funcionará el plan de créditos hipotecarios de Caputo

El mecanismo anunciado contempla la utilización de recursos que actualmente forman parte de las inversiones del Fondo de Garantía de Sustentabilidad de la ANSES. El programa prevé que esos fondos sean colocados en bancos mediante licitaciones de depósitos a plazo fijo en pesos ajustables por UVA más un spread.

El monto total del programa asciende a $2 billones y se adjudicara mediante licitaciones de $200.000 millones cada una. La primera licitación se realizará la semana próxima y tendrá ese monto inicial, con el objetivo de evaluar la respuesta de las entidades financieras.

Cada banco podrá ofertar hasta el 20% del monto disponible en cada licitación y contará con 90 días corridos desde la constitución del depósito para aplicar los recursos.

El esquema contempla dos alternativas de plazo para el financiamiento. Una será a un año, con una tasa mínima de UVA más un spread de 2,50%, mientras que la otra será a cinco años, con una tasa mínima de UVA más un spread de 4,50%.

Los fondos deberán ser utilizados por las entidades para ampliar la capacidad de otorgamiento de créditos destinados a la adquisición, construcción, ampliación o refacción de una primera vivienda.

Caputo explicó que el objetivo central de la medida es resolver uno de los principales obstáculos que enfrenta actualmente el mercado hipotecario: el descalce entre los plazos de los depósitos que reciben los bancos y la duración de los préstamos para vivienda.

“Lo que se va a estar haciendo es extender el plazo de estos plazos fijos, hacer licitaciones transparentes con los bancos para extender los plazos de estos plazos fijos entre un año y cinco años. Y esto le va a permitir a los bancos poder acelerar mucho más fuertemente el nivel de créditos hipotecarios”, señaló el ministro.

Cuánto podría pagar una familia por un crédito hipotecario

Durante la presentación, Caputo detalló un ejemplo para explicar el alcance que podría tener el nuevo esquema.

Según indicó el ministro, para una vivienda de 106.667 dólares, una familia deberá presentar ingresos por $3.460.391 pesos y la cuota inicial será de $865.089 pesos.

La tasa a pagar por el crédito será de UVA + 7% y el plazo será de 25 años. El objetivo planteado por el Gobierno es que 18.000 familias puedan acceder a esta financiación.

El programa establece, además, un límite para las entidades financieras que participen del esquema: los bancos que reciban los recursos del FGS no podrán trasladar a los tomadores de los créditos una tasa superior al 7,5%.

De esta manera, el Gobierno busca generar una fuente de fondeo de mayor duración para los bancos y, a partir de ese financiamiento, ampliar la oferta de créditos hipotecarios en el mercado.

El rol del Fondo de Garantía de Sustentabilidad de la ANSES

El Fondo de Garantía de Sustentabilidad concentra una cartera de activos destinada a respaldar el sistema previsional y está compuesto por distintos tipos de inversiones.

Según las estimaciones mencionadas durante la presentación, el FGS administra activos valuados en más de u$s70.000 millones, aunque solo una parte de esos recursos será alcanzada por el nuevo programa.

La iniciativa no contempla que el FGS compre directamente las hipotecas otorgadas por los bancos. En cambio, el mecanismo elegido consiste en que el fondo coloque recursos mediante licitaciones de depósitos a plazo fijo, con plazos más extensos que los habituales.

La propuesta apunta así a que las entidades financieras tengan mayor previsibilidad sobre el financiamiento disponible y puedan ampliar la cantidad de préstamos hipotecarios que ofrecen.

El diagnóstico de Caputo sobre los créditos hipotecarios en Argentina

Durante la conferencia, Caputo también se refirió al bajo peso que tiene actualmente el crédito hipotecario dentro de la economía argentina y lo comparó con otros países.

“El stock de créditos hipotecarios en Argentina apenas representa dos puntos de producto. Para darles una idea, en Chile representa aproximadamente el 27%. En países más desarrollados como Estados Unidos, llegó a representar el 75%”, sostuvo.

Según explicó el ministro, uno de los factores que históricamente limitó el desarrollo de este mercado fue la falta de ahorro y de financiamiento de largo plazo.

Caputo vinculó esa situación con la inestabilidad económica y con distintos episodios que afectaron la confianza en las instituciones financieras. En ese sentido, mencionó antecedentes como el Plan Bonex, el corralito, las expropiaciones y los defaults al explicar por qué, según su análisis, no se consolidó en Argentina un mercado de capitales con instrumentos de financiamiento de largo plazo.

La propuesta anunciada busca intervenir precisamente sobre ese descalce de plazos. Los bancos reciben depósitos que, en gran medida, tienen vencimientos de corto plazo, mientras que los créditos hipotecarios requieren financiamiento durante períodos mucho más extensos. El esquema del FGS pretende ofrecer a las entidades una fuente de recursos a uno y cinco años para ampliar su capacidad de otorgar préstamos para vivienda.

De acuerdo con el Gobierno, el programa de hasta $2 billones apunta de esta manera a aumentar la oferta de créditos hipotecarios y facilitar el acceso a la primera vivienda para unas 18.000 familias.

El anuncio se conoce además en un contexto en el que el Gobierno busca impulsar el financiamiento y la actividad económica. La medida se suma a la agenda oficial vinculada con el mercado inmobiliario y la construcción, sectores que requieren alternativas de financiamiento de largo plazo para sostener la demanda de viviendas.

Escrito por Desde Matanza

Más notas en Política

Morón Construye: programa para impulsar la construcción, la inversión y el empleo local

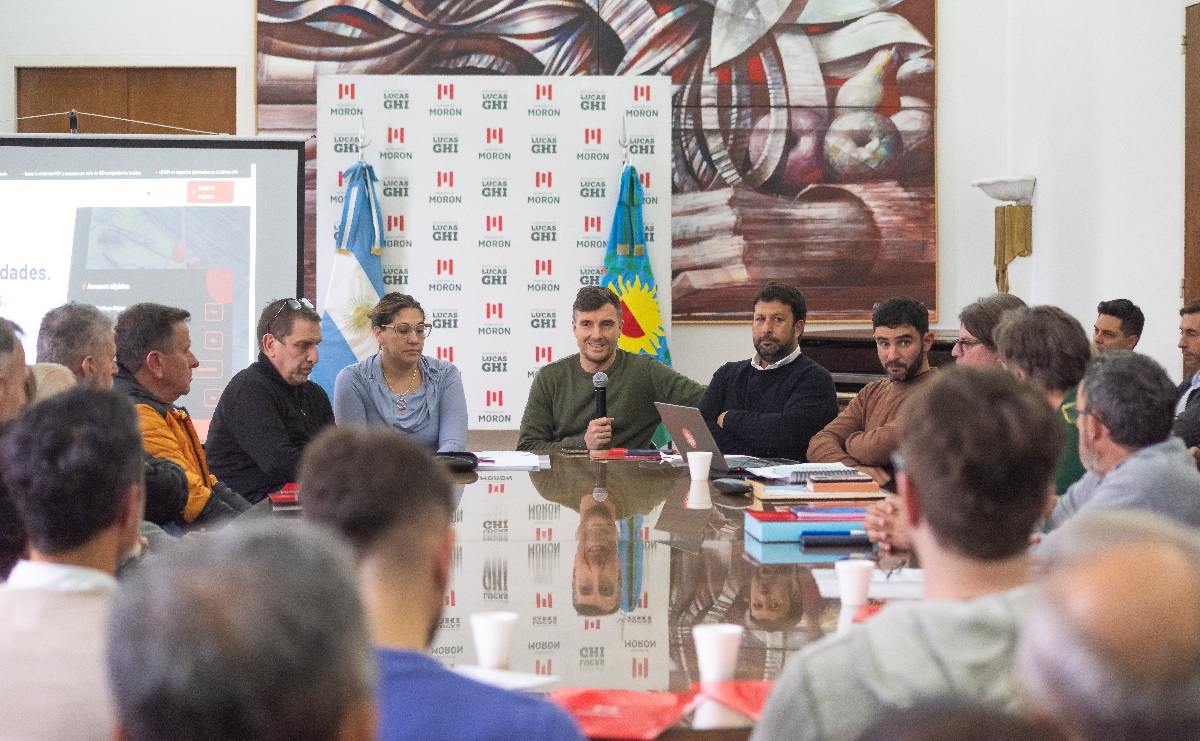
El intendente de Morón, Lucas Ghi, encabezó la presentación de Morón Construye, un programa destinado a fortalecer la actividad de la construcción y el desarrollo inmobiliario en el distrito. La iniciativa tiene como objetivo promover la inversión, la generación de empleo y el crecimiento de la economía local.

También participaron de la jornada la jefa de Gabinete, Dra. Estefanía Franco; el secretario de Desarrollo Productivo, Santiago Muñiz; el secretario de Planificación Estratégica, Guillermo Pascuero; y funcionarias y funcionarios del gabinete municipal.

La iniciativa propone abordar el desarrollo del sector desde una perspectiva integral, combinando la planificación del territorio con herramientas de promoción económica, asistencia técnica y articulación productiva.

El programa tiene como objetivo facilitar la planificación y ejecución de obras, generar instancias permanentes de diálogo con el sector, identificar los obstáculos que afectan el desarrollo de la actividad y diseñar herramientas de acompañamiento. Además, impulsará la vinculación entre desarrolladores, empresas constructoras, industrias, proveedores, comercios y prestadores de servicios locales para fortalecer el entramado productivo de Morón.

Tras la presentación, el intendente destacó: «El diagnóstico que tenemos es que hay efectivamente oportunidades y que no se nos tienen que escapar. Estamos acá porque creemos y confiamos en que las reglas son iguales para todos. De este lado hay flexibilidad, transparencia y honestidad; y del otro lado, lo mismo, con la iniciativa del sector privado que quiere llevar adelante desarrollos que impactan tan positivamente en la vida de nuestro pueblo. Al final del día, todos los que estamos de este lado, y yo sé que a ustedes también los anima un espíritu similar, queremos que nuestra gente esté mejor y que se pueda vislumbrar un futuro mejor».

Asimismo, la jornada permitió generar un espacio de intercambio para conocer las principales necesidades del sector y comenzar a construir una agenda de trabajo conjunta entre el Municipio y los distintos actores de la cadena de valor de la construcción.

Como parte de esta política, Morón Construye promoverá la realización de mesas de trabajo, rondas de negocios, encuentros técnicos y relevamientos que permitan consolidar una agenda compartida entre el sector público y el privado, favoreciendo el abastecimiento local y generando nuevas oportunidades para las empresas y profesionales del distrito.

Con esta iniciativa, el Municipio reafirma su compromiso con un modelo de desarrollo que articula la planificación urbana con el fortalecimiento de la economía local, entendiendo que cada nueva obra representa una oportunidad para impulsar la producción, el comercio, los servicios y la generación de empleo.

Escrito por Desde Matanza

Más notas en Política

Fernando Espinoza: “La gente se endeuda para comprar comida y pagar la luz, no para comprar televisores”

Fernando Espinoza: “La gente se endeuda para comprar comida y pagar la luz, no para comprar televisores”

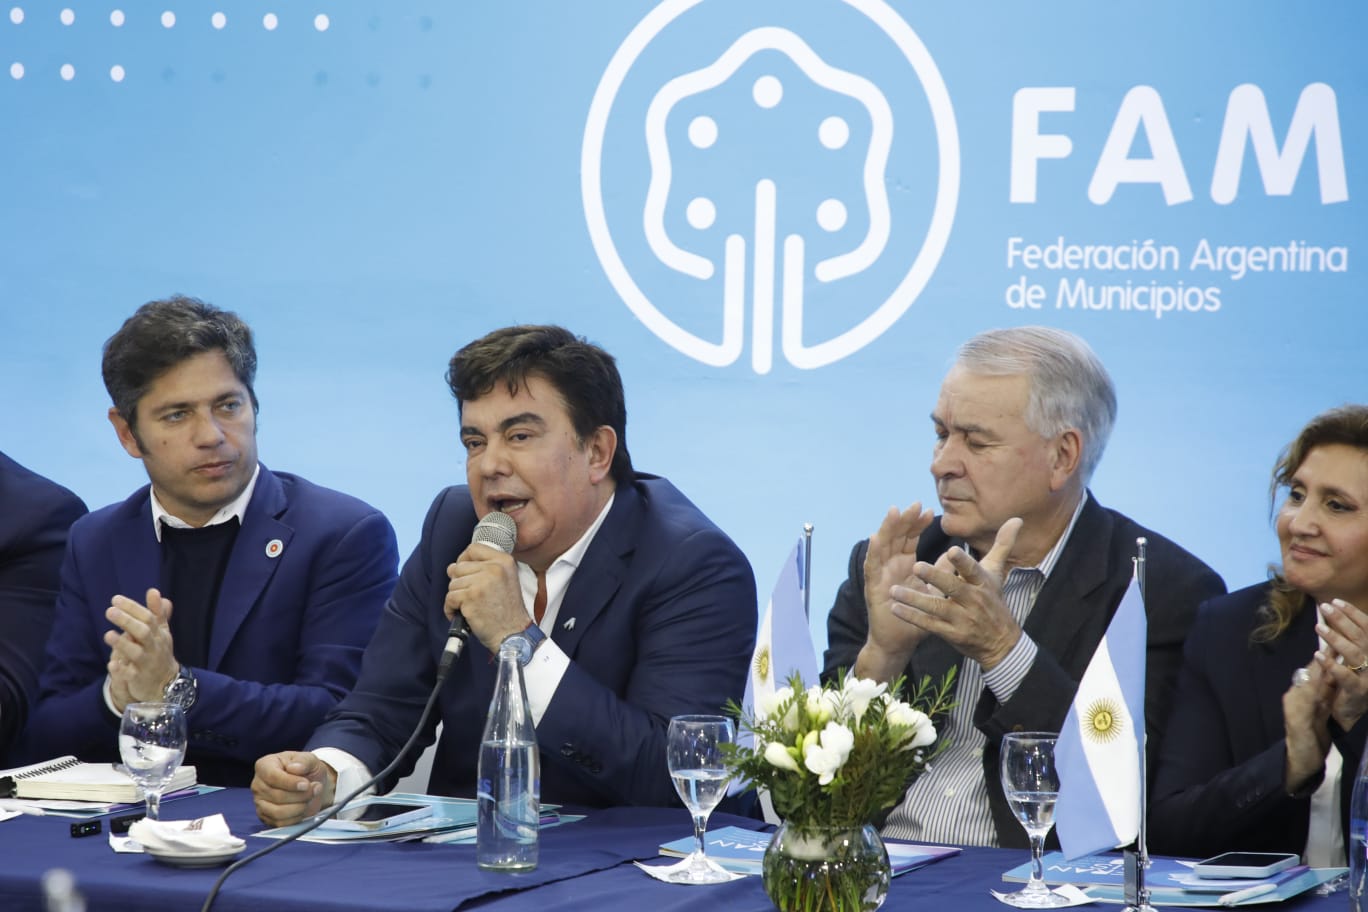
Luego de las últimas declaraciones del presidente Milei donde culpa, una vez más, a las argentinas y argentinos por endeudarse, el intendente de La Matanza y presidente de la Federación Argentina de Municipios (FAM) lo desmintió en su cuenta de X: “La mora por no pagar las deudas en la que caen las familias es un termómetro de su intencionado plan económico: insensibilidad para los vulnerables y generosidad con los más ricos y poderosos; beneficios para el que tiene mucho y motosierra para los que menos tienen”.

Mientras el presidente Milei niega la gravedad de la situación en torno a los altos niveles de morosidad, crece la  preocupación sobre el endeudamiento de las familias argentinas. En ese sentido, el intendente de La Matanza y presidente de la Federación Argentina de Municipios, Fernando Espinoza, criticó duramente a Javier Milei y sostuvo que el círculo rojo ve una fragilidad extrema en su modelo de país. 

“Milei, la Argentina que usted autopercibe en defensa de su desastrosa política económica y para esconder la destrucción de empleo y deterioro de los salarios que genera, desafía los límites de la sensatez. Esas voces supuestamente ‘cómicas’ que usted imita le están diciendo la verdad”, expresó Fernando Espinoza. 

“Quienes compraron televisores para ver el Mundial, según los índices de venta de electrodomésticos, lo hicieron entre mayo y junio. Estamos en agosto, ¿sabía?. Aún sin pagar una sola cuota, esas personas no estarían en mora. No se debe decir cualquier cosa sin reflexionar”, añadió. 

En esa línea, señaló: “Por ese ‘Plan Maestro’ libertario que usted gerentea la gente se endeuda para comprar alimentos básicos en cuotas,  para acceder a remedios indispensables o para que no le corten la luz. Tirar datos irreales para disfrazar esa verdad equivale a mentir. O a vivir en Argentilandia”, expresó Fernando Espinoza. 

“Presidente Milei, ayudaría mucho al país que usted hiciera un desembarco en la realidad e hiciera el intento, quizá muy dificultoso para usted, de ponerse en el lugar del otro. La empatía no es una debilidad ‘populista’. Es una virtud cristiana, es sentir con los demás”, remarcó. 

 “Este país suyo es insostenible. Lo saben hasta los poderosos que lo apoyaban y ya le buscan relevo para el 2027. No les cierra esta tirante situación de un ‘dólar tranquilo’, pero un riesgo país en alza y tasas cada vez más altas. El mercado pide más para no irse de Argentina”, señaló Fernando Espinoza y concluyó: “Ellos ven la fragilidad extrema de su plan en corto plazo. Por eso el círculo rojo está en esa búsqueda de otro candidato. Pero es una búsqueda infructuosa, porque el Pueblo sabrá elegir a quien lo devuelva al camino de la Justicia Social, esa que usted desprecia”.

Escrito por Desde Matanza

Más notas en Política

Radiografía de la mora en Argentina: 5.86 millones de personas tienen deudas atrasadas, según un análisis

Radiografía de la mora en Argentina: 5.86 millones de personas tienen deudas atrasadas, según un análisis

Un trabajo realizado por el analista Mati Fernández sobre la Central de Deudores del Banco Central muestra que los bancos concentran la mayor parte del dinero en mora, mientras que fintechs y prestamistas no bancarios reúnen una mayor cantidad de personas con atrasos.

Buenos Aires, 24 de agosto (NA) – Un trabajo realizado por el analista Mati Fernández muestra una radiografía de la mora en la Argentina: 5,86 millones de personas físicas registraban deudas atrasadas en junio de 2026, equivalentes al 27,1% de los deudores relevados, mientras que la morosidad alcanzaba el 15,5% del monto total adeudado.

El análisis fue elaborado a partir de los microdatos de la Central de Deudores del Banco Central, correspondientes a junio, y del panel de los últimos 24 meses, cruzados con información del padrón de ARCA.

La Central de Deudores es una base de datos en la que las entidades financieras y otros proveedores de crédito informan al Banco Central las financiaciones correspondientes a cada persona durante los últimos 24 meses. Allí se incluyen, entre otros datos, créditos personales y prendarios, saldos de tarjetas de crédito y préstamos hipotecarios.

Mora en Argentina: cuántas personas tienen deudas atrasadas

Los datos muestran una fuerte diferencia entre la cantidad de morosos y el volumen de dinero comprometido. El 17% de las personas con atrasos debe menos de $100.000 y casi el 40% menos de $400.000. En cambio, el 14,5% de los morosos con mayores obligaciones concentra el 73% del monto total en mora.

Los bancos tradicionales concentran alrededor del 65% del dinero en mora. Las entidades privadas explican el 45% del monto y el 27% de las personas, con una mediana de deuda atrasada de $1.458.000, mientras que los bancos públicos representan otro 20% del volumen.

La situación es diferente cuando se mide la cantidad de personas. Mercado Libre/Mercado Pago concentra el 19% de los morosos, pero apenas el 2,9% del monto, con una mediana de deuda en mora de $116.000.

Fernández atribuyó ese comportamiento a la fuerte expansión de la inclusión financiera y al otorgamiento de créditos de montos relativamente bajos, por lo que consideró que la compañía no aparece como la principal responsable del volumen de deuda impaga.

Fintechs y créditos rápidos: qué lugar ocupan en la mora

Por su parte, el segmento denominado “crédito rápido no bancario”, que comprende firmas como Credicuotas, Moni, Waynicoin y Mins, reúne al 22,6% de las personas en mora y el 7,7% del monto. La mediana de deuda ronda los $500.000 y la tasa promedio de mora alcanza el 52%, con niveles superiores en algunas entidades.

Las tarjetas no bancarias, casas de electrodomésticos y supermercados concentran, en conjunto, alrededor del 35% de las personas con atrasos y el 14% del volumen adeudado. Además, el 17,8% de los morosos ya figura en carteras de recupero.

De esta manera, el análisis muestra una diferencia entre los segmentos según se observe la cantidad de personas que tienen atrasos o el volumen de dinero involucrado. Mientras los bancos concentran una proporción mayor del dinero en mora, las entidades no bancarias reúnen una cantidad significativa de personas con deudas atrasadas.

La mora entre los jóvenes de 18 a 25 años

Uno de los datos que más se destaca en la radiografía corresponde a los jóvenes de entre 18 y 25 años. La cantidad de deudores de esa franja aumentó 38%, pero su tasa de mora pasó del 24,7% al 40,8%, con una mediana de deuda atrasada de $282.000.

El estudio también señala que el endeudamiento no está extendido entre una gran cantidad de acreedores: el 50% de los deudores mantiene obligaciones con una sola entidad y el 90% con un máximo de tres.

Fernández no encontró una correlación directa clara entre los niveles de mora y variables como pobreza o desempleo. El análisis identifica, en cambio, una mayor relación con el peso de los créditos otorgados por entidades no bancarias y con el deterioro del poder adquisitivo.

Menos personas ingresan a la mora

Otro indicador es la caída en el ingreso de nuevos deudores al sistema: las entradas mensuales bajaron de alrededor de 840.000 a 542.000 personas, mientras las salidas de personas al día permanecieron relativamente estables en torno a 450.000.

El analista también puso el foco en la carga impositiva sobre el crédito, que incluye IVA sobre intereses, Ingresos Brutos, impuesto al cheque, sellos y tasas municipales, y señaló que distintas estimaciones ubican su incidencia entre una cuarta parte y más del 40% del costo financiero.

Como conclusión, Fernández planteó que el deterioro de la mora estaría asociado a una combinación de expansión del crédito, pérdida del poder adquisitivo y políticas de riesgo más laxas en algunos segmentos no bancarios. Entre sus propuestas mencionó mayores controles sobre los créditos rápidos y tarjetas no bancarias, una reducción de los impuestos que encarecen el financiamiento y especial atención sobre el endeudamiento de los jóvenes.

El autor aclaró que se trata de un análisis independiente realizado sobre datos primarios y que los cruces pueden contener errores, por lo que los resultados deben considerarse con esa salvedad.

Escrito por Desde Matanza

Más notas en SOCIEDAD